Domain audio-car.de kaufen?
Wir ziehen mit dem Projekt
audio-car.de um.
Sind Sie am Kauf der Domain
audio-car.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain audio-car.de kaufen?
Warum verlieren Kopfhörer bei voller Lautstärke an Klang?
Kopfhörer können bei voller Lautstärke an Klang verlieren, weil die Lautsprecher überlastet werden. Wenn die Lautsprecher zu viel Strom erhalten, können sie nicht mehr präzise schwingen und der Klang wird verzerrt. Dies kann zu einem Verlust an Klarheit und Detail führen. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
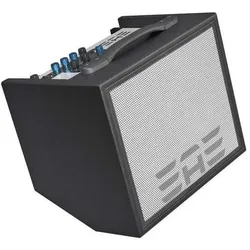
Elite Acoustics M2-6 Akustik-Verstärker mit Kabel (Aktiv), PA LautsprecherDer Elite Acoustics M2-6 Akustik-Verstärker ist ein vielseitiges und leistungsstarkes PA-System, das für akustische Darbietungen konzipiert wurde. Mit einem 4-Kanal-Mixer und einem effizienten Bi-Amp-Class-D-Design bietet dieser Verstärker eine hervorragende Klangqualität und Flexibilität. Die Kombination aus einem 6,5 Zoll Tieftöner und einem 1 Zoll Hochtöner sorgt für eine ausgewogene Klangwiedergabe über das gesamte Frequenzspektrum. Der M2-6 ist nicht nur für den stationären Einsatz geeignet, sondern kann auch mobil verwendet werden, da er batteriebetrieben ist und eine Spielzeit von bis zu 5-6 Stunden bietet. Die integrierte Bluetooth-Schnittstelle ermöglicht eine einfache Verbindung mit externen Geräten, während die Vielzahl an Effekten und EQ-Optionen eine individuelle Anpassung des Klangs ermöglicht. Mit einem robusten Gehäuse aus MDF ist der Verstärker sowohl langlebig als auch ansprechend im Design. - 4-Kanal-Mixer mit umfangreichen Anpassungsmöglichkeiten - Integrierte Effekte wie Reverb, Chorus und Delay - Batteriebetrieb mit bis zu 5-6 Stunden Spielzeit - Bluetooth-Schnittstelle für kabellose Audioübertragung - Robustes MDF-Gehäuse für Langlebigkeit und Stabilität.475,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Renegade, Car HiFi Verstärker, RXA1800 1-Kanal Endstufe 1800W Lautstärke-/Bass-/Höhen-Regelung Passend für (Auto-Marke) (Mono-Verstärker)Der Renegade RXA1800 ist ein Mono-Verstärker der Klasse D, der speziell für Automotive-Audiosysteme entwickelt wurde. Mit einer maximalen Leistung von 1800 Watt optimiert er die Basswiedergabe. Dieser Einkanal-Verstärker verfügt über präzise Regler für Lautstärke, Bass und Höhen, die individuelle Klanganpassungen für verschiedene Musikgenres und Hörvorlieben ermöglichen. Hochwertige Komponenten gewährleisten zuverlässigen Betrieb und Langlebigkeit auch unter anspruchsvollen Bedingungen, was die Integration in zahlreiche Fahrzeugmarken erleichtert. Das kompakte Design ermöglicht eine einfache Installation auch in beengten Räumen, während eine effiziente Wärmeableitung stabile Leistung bei langandauernder Nutzung sicherstellt. Durch den Fokus auf klare, kraftvolle Klangwiedergabe erfüllt dieser Verstärker die Anforderungen von Enthusiasten, die ihr Auto-Audio-System ohne Kompromisse bei Klarheit oder Leistungsfähigkeit aufwerten möchten. Die robuste Bauweise und die präzise Klangsteuerung machen ihn zur idealen Wahl für anspruchsvolle Automotive-Audio-Anwendungen.187,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
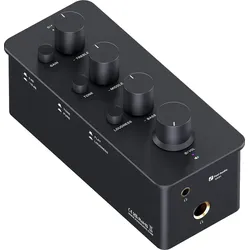
Fosi Audio SK01 HiFi Kopfhörer VerstärkerAkkukapazität: 2500 mAh (ca. 6 Stunden Betriebszeit), Eingang: 3,5 mm Klinke, Ausgänge: 2x Kopfhörer (3,5 & 6,5mm Klinke), Line Out (3,5mm Klinke), Maximale RMS-Leistung: 2400mw / 32 Ohm (High Gain), 300mw / 32 Ohm (Low Gain), Robustes und wertiges Alugehäuse, Inkl. USB-Kabel/-adapter,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Elite Acoustics M2-6 Akustik-Verstärker mit Kabel (Aktiv), PA LautsprecherDer Elite Acoustics M2-6 Akustik-Verstärker ist ein vielseitiges und leistungsstarkes PA-System, das für akustische Darbietungen konzipiert wurde. Mit einem 4-Kanal-Mixer und einem effizienten Bi-Amp-Class-D-Design bietet dieser Verstärker eine hervorragende Klangqualität und Flexibilität. Die Kombination aus einem 6,5 Zoll Tieftöner und einem 1 Zoll Hochtöner sorgt für eine ausgewogene Klangwiedergabe über das gesamte Frequenzspektrum. Der M2-6 ist nicht nur für den stationären Einsatz geeignet, sondern kann auch mobil verwendet werden, da er batteriebetrieben ist und eine Spielzeit von bis zu 5-6 Stunden bietet. Die integrierte Bluetooth-Schnittstelle ermöglicht eine einfache Verbindung mit externen Geräten, während die Vielzahl an Effekten und EQ-Optionen eine individuelle Anpassung des Klangs ermöglicht. Mit einem robusten Gehäuse aus MDF ist der Verstärker sowohl langlebig als auch ansprechend im Design. - 4-Kanal-Mixer mit umfangreichen Anpassungsmöglichkeiten - Integrierte Effekte wie Reverb, Chorus und Delay - Batteriebetrieb mit bis zu 5-6 Stunden Spielzeit - Bluetooth-Schnittstelle für kabellose Audioübertragung - Robustes MDF-Gehäuse für Langlebigkeit und Stabilität.475,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum verlieren Kopfhörer bei voller Lautstärke an Klang?
Kopfhörer können bei voller Lautstärke an Klang verlieren, weil die Lautsprecher überlastet werden. Wenn die Lautsprecher zu viel Strom erhalten, können sie nicht mehr präzise schwingen und der Klang wird verzerrt. Dies kann zu einem Verlust an Klarheit und Detail führen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Renegade, Car HiFi Verstärker, RXA1800 1-Kanal Endstufe 1800W Lautstärke-/Bass-/Höhen-Regelung Passend für (Auto-Marke) (Mono-Verstärker)Der Renegade RXA1800 ist ein Mono-Verstärker der Klasse D, der speziell für Automotive-Audiosysteme entwickelt wurde. Mit einer maximalen Leistung von 1800 Watt optimiert er die Basswiedergabe. Dieser Einkanal-Verstärker verfügt über präzise Regler für Lautstärke, Bass und Höhen, die individuelle Klanganpassungen für verschiedene Musikgenres und Hörvorlieben ermöglichen. Hochwertige Komponenten gewährleisten zuverlässigen Betrieb und Langlebigkeit auch unter anspruchsvollen Bedingungen, was die Integration in zahlreiche Fahrzeugmarken erleichtert. Das kompakte Design ermöglicht eine einfache Installation auch in beengten Räumen, während eine effiziente Wärmeableitung stabile Leistung bei langandauernder Nutzung sicherstellt. Durch den Fokus auf klare, kraftvolle Klangwiedergabe erfüllt dieser Verstärker die Anforderungen von Enthusiasten, die ihr Auto-Audio-System ohne Kompromisse bei Klarheit oder Leistungsfähigkeit aufwerten möchten. Die robuste Bauweise und die präzise Klangsteuerung machen ihn zur idealen Wahl für anspruchsvolle Automotive-Audio-Anwendungen.187,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio SK01 HiFi Kopfhörer VerstärkerAkkukapazität: 2500 mAh (ca. 6 Stunden Betriebszeit), Eingang: 3,5 mm Klinke, Ausgänge: 2x Kopfhörer (3,5 & 6,5mm Klinke), Line Out (3,5mm Klinke), Maximale RMS-Leistung: 2400mw / 32 Ohm (High Gain), 300mw / 32 Ohm (Low Gain), Robustes und wertiges Alugehäuse, Inkl. USB-Kabel/-adapter,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
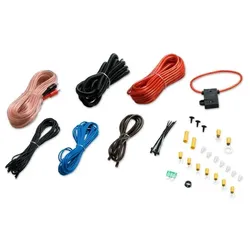
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.